Когда заказывают инициативный аудит
Выберите ситуацию, которая похожа на вашу. В каждой вкладке короткое объяснение, как мы работаем в таком случае.
Собственник отошёл от управления
Компанией руководит наёмный директор, а по отчётам сложно понять, что происходит на самом деле, например почему снижается прибыль. Мы проверяем отчётность, проводим инвентаризацию и смотрим первичные документы. Вы получаете отчёт, где видно, в каких местах учёт расходится с реальностью и что с этим делать.
Партнёры по-разному оценивают бизнес
Один партнёр ведёт операционное управление, второй видит только отчёты. Когда решается вопрос о распределении прибыли или выходе из бизнеса, партнёрам нужна общая точка опоры. Аудит можно заказать вместе и заранее договориться, что обе стороны примут его результаты. Проверку проводит независимая сторона, поэтому её выводам доверяют оба.
В компанию пришёл новый директор
Новому руководителю важно зафиксировать состояние компании на дату прихода, чтобы дальше его оценивали по его собственным результатам. Мы проверяем отчётность на эту дату и описываем всё, что накопилось раньше. Собственники и директор получают одинаково понятную им картину.
Впереди переговоры с инвестором
Компания не подпадает под обязательный аудит, а инвестор хочет опираться на подтверждённые цифры. Мы проводим аудит отчётности и выдаём аудиторское заключение, которое можно показать инвестору или банку. Переговоры продолжаются на цифрах, которым доверяют обе стороны.
Что входит в услугу
Состав работ зависит от того, что вы решили проверить. Здесь перечислено, из чего собирается проверка.
Согласование объёма проверки.
Обсуждаем, какой вопрос вы хотите закрыть, и вместе решаем, что проверять. Это может быть вся отчётность за год, отдельный участок учёта или конкретный период.
Проверка отчётности и учёта.
Аудиторы проверяют выбранные участки по первичным документам и регистрам. Замечания показываем по ходу работы и объясняем простыми словами.
Инвентаризация.
При необходимости участвуем в инвентаризации, чтобы сравнить учётные остатки с фактическими. Так проверяются склад, материалы и основные средства.
Запросы контрагентам.
Направляем запросы покупателям, поставщикам и банкам, чтобы подтвердить задолженность и обороты по данным другой стороны.
Письменный результат проверки.
Если проверяли годовую отчётность целиком, вы получаете аудиторское заключение и письменную информацию руководству с замечаниями и рекомендациями. Если проверяли отдельный участок, вы получаете письменный отчёт с находками и рекомендациями.
Разбор результатов.
Проходим по отчёту вместе с вами, отвечаем на вопросы и рассказываем, что стоит исправить в первую очередь.
С чем к нам приходят
Три ситуации, с которых чаще всего начинается работа.
Собственник перестал понимать цифры
По отчётам всё ровно, а прибыль год от года снижается, и объяснения этому нет. Мы согласуем объём проверки под этот вопрос, проверяем учёт и склад и передаём отчёт, где видно, куда на самом деле уходят деньги и какие участки требуют внимания.
Партнёр сомневается в отчётности
Между партнёрами спор о прибыли или о цене доли, и отчётности одной из сторон второй не готов верить на слово. Независимая проверка даёт цифры, которые устраивают обоих. С ними спор переходит из области недоверия в область расчётов, и договориться становится проще.
Новый директор принимает компанию
Директор выходит на работу и хочет понимать, что именно он принимает, от остатков на складе до обязательств перед покупателями. Аудит на дату прихода фиксирует состояние компании, и через год результаты директора можно сравнивать с этой отправной точкой.
Как идёт работа
Вы с самого начала знаете, какие документы понадобятся, как пройдёт проверка и когда получите результат.
Разговор и оценка задачи
Вы рассказываете о компании и о вопросе, который хотите закрыть. Мы задаём вопросы, смотрим отчётность и предлагаем объём проверки под вашу задачу. После этого называем сроки и стоимость и закрепляем их в договоре.
План проверки и запрос документов
Составляем график и запрашиваем документы одним списком в начале работы. Бухгалтерия знает, что и к какому дню подготовить, и продолжает заниматься текущими делами.
Проверка
Аудиторы работают по графику, проверяют выбранные участки, при необходимости участвуют в инвентаризации и направляют запросы контрагентам. Находки показываем сразу, объясняем простыми словами и подсказываем, как исправить.
Результат и разбор
Передаём аудиторское заключение и письменную информацию руководству, а при проверке отдельного участка письменный отчёт с находками. Проходим по документу вместе с вами и отвечаем на вопросы, чтобы по каждой находке было понятно, что делать дальше.
Похожие ситуации и чем они закончились
Судебная практика по предоставленным материалам: обстоятельства дела, доводы сторон и результат, отражённый в судебных актах.
Компании доначислили 167 млн руб. за дробление бизнеса
Компания добывала мрамор, а рядом работали три небольшие фирмы на упрощённой системе налогообложения. Налоговая решила, что это единый бизнес, который специально разделили на части ради экономии на налогах, и потребовала доплатить 167 млн рублей так, как будто все четыре компании были одной.
В суде показали, что каждая фирма живёт своей жизнью. У каждой было своё месторождение и своя лицензия на добычу, свои работники, руководитель и бухгалтер, а созданы фирмы были за много лет до проверки. Помогло и то, что налоговая уже проверяла эту же структуру раньше и претензий не предъявляла, а в расчётах самой инспекции нашлась арифметическая ошибка.
Суды трёх инстанций отменили доначисления полностью, компания ничего не доплачивала.
Аудит после смены директора выявил премии на 71,8 млн руб.
Акционеры сменили генерального директора, а после его ухода заказали аудиторскую проверку. Она показала, что почти три года директор начислял премии себе и своему заместителю, хотя по уставу решать, сколько получает директор, мог только совет директоров. Выплат набралось на 71,8 млн рублей.
Компания потребовала эти деньги назад через суд. Убедили суд подсчёты аудиторов и простое сопоставление дат, ведь деньги уходили со счёта раньше, чем подписывались приказы о премиях. Верховный суд подтвердил, что директор не вправе сам назначать себе вознаграждение, а если назначил, обязан вернуть.
С бывшего директора взыскали все 71,8 млн рублей.
Директора обвинили в хищении 3,3 млн руб. после обычного спора о расчётах
Директор транспортной компании возил железобетонные плиты для строительной фирмы. Стороны разошлись в том, кто кому сколько должен, перевозчик взыскал долг через арбитражный суд и выиграл. Тогда заказчик пошёл в полицию, и против директора возбудили уголовное дело о мошенничестве, по которому грозило до десяти лет лишения свободы.
Защита строилась на том, что обычный спор двух компаний о деньгах пытаются превратить в преступление. Перевозки были настоящими, и это подтверждали документы, которые заказчик сам же сдавал в налоговую. А взаимозачёты, на которые он ссылался, существовали только на словах, ни одного подписанного акта не нашлось.
Директор оправдан, прокуратура дважды обжаловала приговор и оба раза безуспешно. За директором признано право на реабилитацию, то есть на возмещение вреда и официальные извинения государства.
Инспекция сняла 35 млн руб. вычетов НДС из-за «слабых» поставщиков
Производственная компания покупала у поставщиков станок, металлоконструкции и работы и по закону уменьшала свой НДС на налог, уже заложенный в цену этих покупок. Налоговая решила, что шесть поставщиков существовали только на бумаге, потому что у них почти нет работников и складов, и потребовала доплатить 35,4 млн рублей.
В суде по каждой закупке показали, что она была настоящей. Купленный станок нашёлся на объекте конечного заказчика, это подтвердили накладная и фотографии, а работники склада рассказали, как принимали товар. Суд согласился, что важно, дошёл ли товар на самом деле, а не сколько человек числится в штате поставщика.
Из 35,4 млн рублей доначислений суды трёх инстанций отменили 28,3 млн.
Компания отстояла 64 млн руб. благодаря порядку в первичных документах
Компания торговала нефтью и закупала её через посредников. Налоговая посчитала, что посредники свои, цены завышены, а вся цепочка нужна только для ухода от налогов, и доначислила 64 млн рублей НДС и налога на прибыль.
Компанию спасло то, что документы по каждой сделке были оформлены полностью и на любой вопрос инспекции нашлась бумага. Даже подозрительный перевод денег между двумя людьми объяснился, это был возврат займа, взысканный по решению суда. Доказать, что компания и посредники связаны между собой, налоговая так и не смогла.
Суды трёх инстанций отменили доначисления полностью.
Главного бухгалтера осудили из-за пяти дней в табеле
Главный бухгалтер уехала в поездку на пять рабочих дней, в табеле эти дни остались рабочими, и она получила за них 8 242 рубля. Её обвинили в мошенничестве и подлоге и приговорили к штрафу, а две жалобы ничего не изменили. Для бухгалтера судимость означает конец профессии.
Защита дошла до Верховного суда и показала другую сторону истории. Раньше бухгалтер выходила работать в собственный отпуск и сдавала отчётность, доплату за это не получала, а пять дней поездки были отгулами за ту работу по договорённости с руководителем. Работодатель ничего не потерял, а без ущерба и корысти нет ни хищения, ни подлога.
Верховный суд отменил приговор и прекратил дело, бухгалтер полностью реабилитирована.
Налоговая заблокировала счета компании на 23,9 млн руб.
Строительной компании по итогам проверки доначислили 23,9 млн рублей. Не дожидаясь, пока компания заплатит или оспорит доначисления, инспекция заблокировала её банковские счета на всю сумму. Для стройки с ежедневными расчётами за материалы и работу это почти остановка бизнеса.
В суде напомнили, что по закону блокировка счетов идёт в последнюю очередь. Сначала налоговая должна запретить компании продавать имущество и посмотреть, хватает ли его стоимости. Имущества и запасов у компании было на сотни миллионов рублей, но инспекция их даже не проверила, а дела компании шли в гору, выручка за год выросла на 36%.
Суды трёх инстанций признали блокировку счетов незаконной.
Совладелец с долей 19% добился аудита компании через Верховный суд
Совладелец компании с долей 19% хотел понять, как на самом деле идут дела. Он четыре раза письменно просил провести аудит за собственный счёт и четыре раза получал отказ. Первые три суда тоже встали на сторону компании.
Дело дошло до Верховного суда. Там удалось доказать, что по закону, действовавшему на момент спора, участник вправе провести аудит у аудитора, которого выбрал и которому доверяет сам, и проверить не только годовую отчётность, но и текущие дела компании. Отказывать ему общество было не вправе.
Дело пересмотрели, суд обязал компанию допустить аудитора, и это решение устояло в апелляции.
Директору грозила судимость за недоимку компании
У компании накопился долг перед бюджетом, и директора обвинили в том, что он прятал деньги, за счёт которых налоговая могла этот долг взыскать. Компания полностью рассчиталась с бюджетом, но суд всё равно вынес приговор со штрафом, а вместе с приговором директор получал судимость.
Защита дошла до Верховного суда с простым доводом. Вред от такого нарушения состоит в том, что бюджет не получил свои деньги. Раз долг вместе с пенями погашен целиком, вред заглажен, и по закону дело можно прекратить, заменив приговор судебным штрафом.
Верховный суд отменил приговор. Директор заплатил тот же штраф 200 тысяч рублей, но уже без судимости.
Штраф 56 млн руб. за 280 тысяч непредставленных документов
Во время выездной проверки налоговая потребовала у розничной сети копии больше чем миллиона документов и дала на всё меньше месяца. Сеть успела передать только часть, и за каждый несданный документ ей насчитали по 200 рублей штрафа. Вышло 56 млн рублей.
В суде показали, что подготовить миллион копий за 17 рабочих дней физически невозможно. Почти все сотрудники сети заняты в магазинах, они принимают, выкладывают и продают товар и не могут бросить торговлю ради копирования бумаг. К тому же сведения о поставках алкоголя налоговая и так видела в государственной системе учёта, то есть по сути эти данные у неё уже были.
Суды отменили штраф полностью.
Что подготовить к аудиту
Точный список зависит от объёма проверки, который вы выбрали. Мы присылаем его одним документом в начале работы, а здесь основные группы документов.
Учредительные и общие документы
- Устав и документы о регистрации компании
- Учётная политика для бухгалтерского и налогового учёта
- Протоколы собраний участников или акционеров за проверяемый период
- Структура группы, если компаний несколько
- Договоры с банками и кредитные договоры
Отчётность и регистры учёта
- Бухгалтерская отчётность за проверяемый период и за предыдущий год
- Оборотно-сальдовые ведомости и главная книга
- Регистры по счетам учёта за проверяемый период
- Налоговые декларации и расчёты
Документы по вопросу проверки
- Расшифровки дебиторской и кредиторской задолженности
- Инвентаризационные описи и материалы последней инвентаризации
- Документы по складу, нормам расхода и актам списания
- Договоры и акты сверок по проверяемому участку
- Документы по основным средствам и амортизации
Кто будет проводить ваш аудит
В команде больше 30 юристов и аудиторов. Вы знакомитесь со специалистом до начала работы и общаетесь с ним напрямую.
30+ юристов
Аудиторы, налоговые юристы, адвокаты и финансовые консультанты. На сайте показываем часть команды, которая чаще всего стартует с задачей.
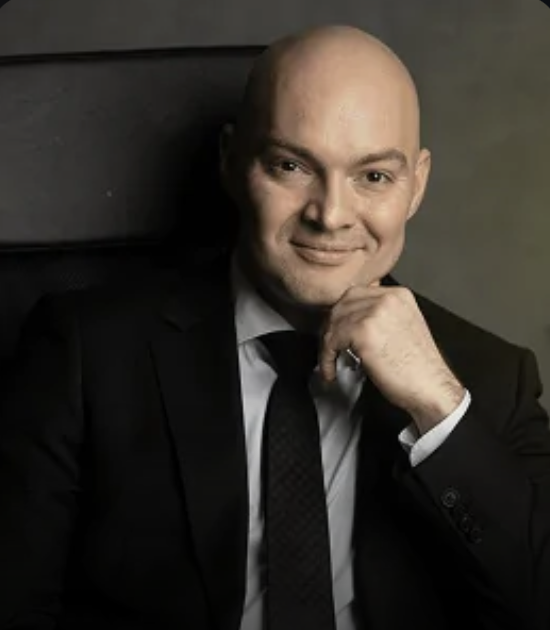


Иван Ижко
Управляющий партнёрРуководитель практики аудита
Астамур Б.
ЮристВнутренний аудит · Стаж 8 лет
Юлия Гараджа
Адвокат · реестровый № 50/10220Определяет стратегию по делу, курирует процесс
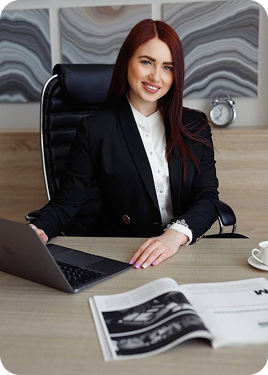
Ольга А.
ЮристАудит отчётности · Стаж 4 года
Что о нас говорят клиенты
Отзывы клиентов по предоставленным материалам компании.
Яндекс Карты · Google Reviews · бизнес, аудит, налоги, защита руководителей
Мы с партнёром полгода не могли договориться о цене моей доли. Он управлял компанией, я видел только отчёты и, честно говоря, не очень им верил. Никита предложил заказать аудит вдвоём и заранее условиться, что оба примем результаты. Проверка показала, что в целом цифры честные, но дебиторка была завышена, часть долгов покупателей давно стала безнадёжной. Пересчитали стоимость компании, и мы договорились за две встречи. До этого казалось, что без суда не разойдёмся.
Сергей, совладелец компанииПришёл директором в компанию с историей и попросил провести аудит на дату моего выхода. Астамур с командой проверил отчётность, нашлись старые неликвидные запасы и неучтённые гарантийные обязательства. Всё это зафиксировали в отчёте для собственников. Через год меня оценивали по моим результатам, а не по чужим хвостам. Считаю, что любому наёмному директору стоит начинать именно с этого.
Андрей, генеральный директорНесколько лет назад я отошёл от управления и оставил компанию директору. По отчётам всё было ровно, но прибыль потихоньку снижалась, и я перестал понимать, что происходит. Заказал аудит для себя. Иван провёл инвентаризацию, и склад не сошёлся с учётом на приличную сумму, сырьё списывали сверх норм. Мне передали отчёт с цифрами и понятным планом, что менять. Жалею только, что не сделал такую проверку раньше.
Павел, собственник производственной компанииМы небольшая сервисная компания, обязательный аудит нам не положен. Когда появился инвестор, он захотел независимого подтверждения наших цифр. Ольга провела аудит за последний год, по ходу поправили учёт выручки по длинным договорам. Инвестор изучил заключение, и переговоры пошли заметно быстрее.
Марина, основатель сервисной компанииБольше всего я переживал, как проверку воспримут сотрудники, всё-таки аудит по своей инициативе выглядит как ревизия. На деле всё прошло спокойно. Ольга прислала список документов в начале, бухгалтерия готовила их по графику и параллельно занималась текущей работой. Вопросы обсуждали в согласованное время, без внезапных визитов. Команда отнеслась нормально, а я получил ответы на свои вопросы.
Дмитрий, собственник торговой компании

От чего зависит стоимость аудита
Цену мы называем после первого разговора и знакомства с отчётностью. Вот что влияет на расчёт.
Масштаб и структура компании
Проверка одной компании и проверка группы из нескольких юридических лиц занимают разное время. На объём работы также влияют выручка, количество операций и число направлений бизнеса.
Объём проверки
Вы сами выбираете, что проверять. Аудит всей отчётности за год и проверка одного участка или периода отличаются по составу работы, поэтому и считаются по-разному.
Состояние учёта и документов
Чем полнее собраны документы и чем ровнее вёлся учёт, тем меньше времени занимает проверка. Если по прошлым периодам есть вопросы, мы включаем их разбор в план работы и учитываем в расчёте.
Вопросы, которые нам задают чаще всего
Короткие ответы на то, что обычно волнует людей до первого разговора.
Обязательный аудит проходят компании, которые подпадают под критерии закона, и его результаты сдаются в государственный информационный ресурс бухгалтерской отчётности. Инициативный аудит вы заказываете по собственному решению. Объём проверки выбираете сами, а результаты остаются у вас, и вы решаете, кому их показать.
Можно. Мы согласуем объём под ваш вопрос, например проверим только склад, расчёты с покупателями или период работы прежнего руководителя. Если проверяется отчётность целиком, по итогам выдаётся аудиторское заключение. Если проверяется отдельный участок, вы получаете письменный отчёт с находками и рекомендациями.
Можно, и в спорных ситуациях это удобный вариант. Партнёры вместе определяют объём проверки и заранее договариваются, что примут её результаты. Проверку проводит независимая сторона, поэтому выводам доверяют оба, и разговор о прибыли или цене доли идёт по цифрам из отчёта.
Мы проверяем документы и учёт, поэтому проверка проходит в обычном рабочем ритме компании. Документы запрашиваем одним списком в начале работы, дальнейшие запросы идут по согласованному графику, а вопросы обсуждаем в удобное для сотрудников время. Бухгалтерия продолжает заниматься текущими делами параллельно с проверкой.
При аудите годовой отчётности вы получаете два документа. Первый это аудиторское заключение, которое подтверждает достоверность отчётности. Второй это письменная информация руководству, где собраны замечания и рекомендации, и по каждому замечанию понятно, что и как исправить. При проверке отдельного участка вы получаете письменный отчёт с находками и рекомендациями. Все результаты мы разбираем вместе с вами.
Подойдёт. Аудиторское заключение по итогам инициативного аудита составляется по тем же стандартам, что и по итогам обязательного. Его можно передать инвестору, банку или партнёру, чтобы они опирались на подтверждённые цифры.

