Что вам пришло от налоговой
Вопросы по контрагентам приходят в разной форме. У каждого документа свои последствия и свои сроки. Найдите свой, чтобы понять, на каком этапе вы находитесь.
Требование по контрагенту
Налоговая запрашивает документы и пояснения по сделкам с конкретным поставщиком. Обычно это значит, что вопросы возникли к самому поставщику или к его цепочке, и инспекция смотрит вашу часть сделки. Срок ответа зависит от вида требования и указан в полученном документе.
Приглашение в инспекцию с предложением уточниться
Директора или бухгалтера приглашают на встречу и предлагают убрать вычеты по конкретному поставщику и подать уточнённую декларацию. Это предложение, а не решение по итогам проверки. Прежде чем соглашаться, стоит оценить, какие доказательства реальности сделки есть у компании.
Акт проверки
В акте инспекция описывает нарушения, которые считает установленными, и суммы, которые предлагает доначислить. По сделкам с контрагентами это обычно вывод о том, что поставщик не мог исполнить договор. Акт ещё не создаёт обязанности платить. У вас есть один месяц со дня получения акта, чтобы подать письменные возражения.
Пока ничего не приходило
Если вопросов от налоговой нет, это удобное время навести порядок в работе с контрагентами. Досье на поставщиков и порядок проверки собираются спокойно, до требований. Когда вопрос всё же придёт, ответ соберётся из готовых документов.
Что входит в услугу
Часть работ нужна до того, как налоговая задала вопросы. Часть нужна, когда вопросы уже заданы.
Пока налоговая не задала вопросов
Оценка действующих поставщиков.
Смотрим на ваших поставщиков и подрядчиков по тем же признакам, по которым на них смотрит налоговая. Вы получаете письменный перечень контрагентов, по которым стоит собрать дополнительные документы.
Досье на значимых контрагентов.
Собираем по каждому крупному поставщику выписки из реестров, сведения о штате, складах и технике, копии документов о полномочиях подписантов. По крупным поставщикам досье обновляется раз в год.
Порядок проверки новых контрагентов.
Разрабатываем порядок, по которому ваши сотрудники проверяют поставщика перед первой сделкой. Этот порядок можно показать инспекции как подтверждение осмотрительности компании.
Когда налоговая уже задала вопросы
Ответ на требование по контрагенту.
Разбираем, что именно запрашивает инспекция и с какой целью. Готовим ответ и собираем документы по сделкам с этим поставщиком.
Доказательства реальности сделки.
Собираем накладные, складские и платёжные документы, переписку с поставщиком и другие подтверждения того, что товар пришёл, а работы были выполнены.
Оценка предложения уточниться.
Если инспекция предлагает убрать вычеты и подать уточнённую декларацию, считаем последствия обоих вариантов. Решение остаётся за вами, но вы принимаете его с цифрами на руках.
С чем к нам приходят
Три ситуации, с которых чаще всего начинается работа.
Поставщика назвали технической компанией
Налоговая считает, что у поставщика нет сотрудников и ресурсов и что он не мог исполнить договор. Компании снимают или собираются снять вычеты по НДС. Юрист собирает доказательства того, что сделка была настоящей, и готовит позицию для инспекции.
Разрыв нашли на втором или третьем звене
Разрыв по НДС обнаружили не у вашего поставщика, а дальше по цепочке, у компаний, которых вы никогда не видели. Инспекция предлагает убрать вычеты и уточниться. Юрист оценивает документы по вашей сделке и помогает решить, соглашаться на предложение или отстаивать вычет.
Хотим выстроить проверку контрагентов заранее
Вопросов от налоговой нет, но новых поставщиков в компании проверяют на глазок или не проверяют совсем. Юрист разрабатывает порядок проверки и досье на значимых контрагентов, и по каждой сделке у компании появляются документы.
Как идёт работа
Четыре шага от первого разговора до завершения задачи.
Разговор с юристом
Вы рассказываете, что произошло, и показываете документы, которые есть на руках. Юрист объясняет, что означает ваша ситуация, какие сроки в ней действуют и какие шаги возможны. Разговор занимает около 30 минут.
Предложение
Мы письменно описываем состав работы, сроки и стоимость. Вы видите, что именно будет делать юрист, до того, как принимаете решение.
Работа
Ваше дело ведёт один юрист. Он проверяет контрагентов, собирает документы, готовит ответы инспекции и согласует с вами каждый значимый шаг. Вы в любой момент знаете, что происходит с делом.
Завершение
Вы получаете итоговые документы и рекомендации, что делать дальше. Если ситуация получит продолжение, юрист уже знает её историю и подключится без пересказа с нуля.
Похожие ситуации и чем они закончились
Судебная практика по предоставленным материалам: обстоятельства дела, доводы сторон и результат, отражённый в судебных актах.
Компании доначислили 167 млн руб. за дробление бизнеса
Компания добывала мрамор, а рядом работали три небольшие фирмы на упрощённой системе налогообложения. Налоговая решила, что это единый бизнес, который специально разделили на части ради экономии на налогах, и потребовала доплатить 167 млн рублей так, как будто все четыре компании были одной.
В суде показали, что каждая фирма живёт своей жизнью. У каждой было своё месторождение и своя лицензия на добычу, свои работники, руководитель и бухгалтер, а созданы фирмы были за много лет до проверки. Помогло и то, что налоговая уже проверяла эту же структуру раньше и претензий не предъявляла, а в расчётах самой инспекции нашлась арифметическая ошибка.
Суды трёх инстанций отменили доначисления полностью, компания ничего не доплачивала.
Аудит после смены директора выявил премии на 71,8 млн руб.
Акционеры сменили генерального директора, а после его ухода заказали аудиторскую проверку. Она показала, что почти три года директор начислял премии себе и своему заместителю, хотя по уставу решать, сколько получает директор, мог только совет директоров. Выплат набралось на 71,8 млн рублей.
Компания потребовала эти деньги назад через суд. Убедили суд подсчёты аудиторов и простое сопоставление дат, ведь деньги уходили со счёта раньше, чем подписывались приказы о премиях. Верховный суд подтвердил, что директор не вправе сам назначать себе вознаграждение, а если назначил, обязан вернуть.
С бывшего директора взыскали все 71,8 млн рублей.
Директора обвинили в хищении 3,3 млн руб. после обычного спора о расчётах
Директор транспортной компании возил железобетонные плиты для строительной фирмы. Стороны разошлись в том, кто кому сколько должен, перевозчик взыскал долг через арбитражный суд и выиграл. Тогда заказчик пошёл в полицию, и против директора возбудили уголовное дело о мошенничестве, по которому грозило до десяти лет лишения свободы.
Защита строилась на том, что обычный спор двух компаний о деньгах пытаются превратить в преступление. Перевозки были настоящими, и это подтверждали документы, которые заказчик сам же сдавал в налоговую. А взаимозачёты, на которые он ссылался, существовали только на словах, ни одного подписанного акта не нашлось.
Директор оправдан, прокуратура дважды обжаловала приговор и оба раза безуспешно. За директором признано право на реабилитацию, то есть на возмещение вреда и официальные извинения государства.
Инспекция сняла 35 млн руб. вычетов НДС из-за «слабых» поставщиков
Производственная компания покупала у поставщиков станок, металлоконструкции и работы и по закону уменьшала свой НДС на налог, уже заложенный в цену этих покупок. Налоговая решила, что шесть поставщиков существовали только на бумаге, потому что у них почти нет работников и складов, и потребовала доплатить 35,4 млн рублей.
В суде по каждой закупке показали, что она была настоящей. Купленный станок нашёлся на объекте конечного заказчика, это подтвердили накладная и фотографии, а работники склада рассказали, как принимали товар. Суд согласился, что важно, дошёл ли товар на самом деле, а не сколько человек числится в штате поставщика.
Из 35,4 млн рублей доначислений суды трёх инстанций отменили 28,3 млн.
Компания отстояла 64 млн руб. благодаря порядку в первичных документах
Компания торговала нефтью и закупала её через посредников. Налоговая посчитала, что посредники свои, цены завышены, а вся цепочка нужна только для ухода от налогов, и доначислила 64 млн рублей НДС и налога на прибыль.
Компанию спасло то, что документы по каждой сделке были оформлены полностью и на любой вопрос инспекции нашлась бумага. Даже подозрительный перевод денег между двумя людьми объяснился, это был возврат займа, взысканный по решению суда. Доказать, что компания и посредники связаны между собой, налоговая так и не смогла.
Суды трёх инстанций отменили доначисления полностью.
Главного бухгалтера осудили из-за пяти дней в табеле
Главный бухгалтер уехала в поездку на пять рабочих дней, в табеле эти дни остались рабочими, и она получила за них 8 242 рубля. Её обвинили в мошенничестве и подлоге и приговорили к штрафу, а две жалобы ничего не изменили. Для бухгалтера судимость означает конец профессии.
Защита дошла до Верховного суда и показала другую сторону истории. Раньше бухгалтер выходила работать в собственный отпуск и сдавала отчётность, доплату за это не получала, а пять дней поездки были отгулами за ту работу по договорённости с руководителем. Работодатель ничего не потерял, а без ущерба и корысти нет ни хищения, ни подлога.
Верховный суд отменил приговор и прекратил дело, бухгалтер полностью реабилитирована.
Налоговая заблокировала счета компании на 23,9 млн руб.
Строительной компании по итогам проверки доначислили 23,9 млн рублей. Не дожидаясь, пока компания заплатит или оспорит доначисления, инспекция заблокировала её банковские счета на всю сумму. Для стройки с ежедневными расчётами за материалы и работу это почти остановка бизнеса.
В суде напомнили, что по закону блокировка счетов идёт в последнюю очередь. Сначала налоговая должна запретить компании продавать имущество и посмотреть, хватает ли его стоимости. Имущества и запасов у компании было на сотни миллионов рублей, но инспекция их даже не проверила, а дела компании шли в гору, выручка за год выросла на 36%.
Суды трёх инстанций признали блокировку счетов незаконной.
Совладелец с долей 19% добился аудита компании через Верховный суд
Совладелец компании с долей 19% хотел понять, как на самом деле идут дела. Он четыре раза письменно просил провести аудит за собственный счёт и четыре раза получал отказ. Первые три суда тоже встали на сторону компании.
Дело дошло до Верховного суда. Там удалось доказать, что по закону, действовавшему на момент спора, участник вправе провести аудит у аудитора, которого выбрал и которому доверяет сам, и проверить не только годовую отчётность, но и текущие дела компании. Отказывать ему общество было не вправе.
Дело пересмотрели, суд обязал компанию допустить аудитора, и это решение устояло в апелляции.
Директору грозила судимость за недоимку компании
У компании накопился долг перед бюджетом, и директора обвинили в том, что он прятал деньги, за счёт которых налоговая могла этот долг взыскать. Компания полностью рассчиталась с бюджетом, но суд всё равно вынес приговор со штрафом, а вместе с приговором директор получал судимость.
Защита дошла до Верховного суда с простым доводом. Вред от такого нарушения состоит в том, что бюджет не получил свои деньги. Раз долг вместе с пенями погашен целиком, вред заглажен, и по закону дело можно прекратить, заменив приговор судебным штрафом.
Верховный суд отменил приговор. Директор заплатил тот же штраф 200 тысяч рублей, но уже без судимости.
Штраф 56 млн руб. за 280 тысяч непредставленных документов
Во время выездной проверки налоговая потребовала у розничной сети копии больше чем миллиона документов и дала на всё меньше месяца. Сеть успела передать только часть, и за каждый несданный документ ей насчитали по 200 рублей штрафа. Вышло 56 млн рублей.
В суде показали, что подготовить миллион копий за 17 рабочих дней физически невозможно. Почти все сотрудники сети заняты в магазинах, они принимают, выкладывают и продают товар и не могут бросить торговлю ради копирования бумаг. К тому же сведения о поставках алкоголя налоговая и так видела в государственной системе учёта, то есть по сути эти данные у неё уже были.
Суды отменили штраф полностью.
Что показать юристу на первой встрече
Соберите документы по своей ситуации. Если чего-то нет под рукой, приходите с тем, что есть.
Пришло требование по поставщику
- Само требование со всеми приложениями
- Договор и первичные документы по сделкам с этим поставщиком
- Переписка с поставщиком по этим сделкам
- Документы о том, как вы проверяли поставщика перед сделкой, если проверяли
Предлагают уточниться или сняли вычеты
- Уведомление о вызове или протокол встречи в инспекции, если они есть
- Декларации за период, о котором идёт речь
- Договор и первичные документы по спорным сделкам
- Акт проверки, если он уже получен
Хотим выстроить проверку контрагентов
- Список основных поставщиков и подрядчиков
- Договоры с самыми крупными из них
- Описание того, как сейчас проверяете новых контрагентов, если порядок есть
- Перечень поставщиков, которые вызывают у вас сомнения
Кто будет вести вашу задачу
В команде больше 30 юристов и аудиторов. Вы знакомитесь со специалистом до начала работы и общаетесь с ним напрямую.
30+ юристов
Аудиторы, налоговые юристы, адвокаты и финансовые консультанты. На сайте показываем часть команды, которая чаще всего стартует с задачей.
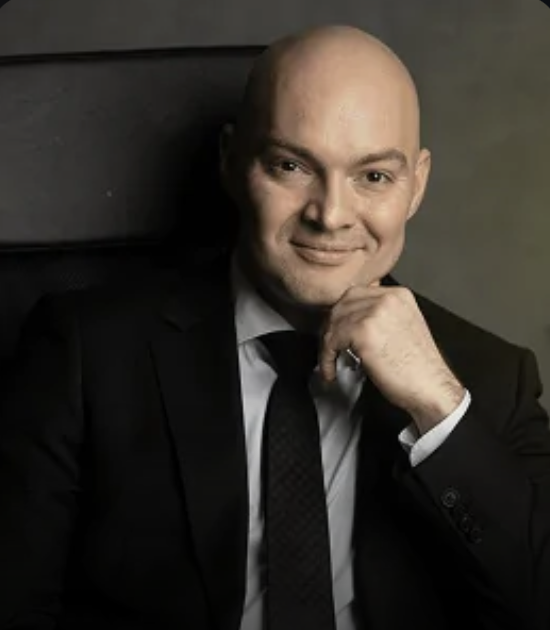


Иван Ижко
Управляющий партнёрАрбитражный управляющий
Астамур Б.
ЮристНалоговые споры · Стаж 8 лет
Юлия Гараджа
Адвокат · реестровый № 50/10220Определяет стратегию по делу, курирует процесс
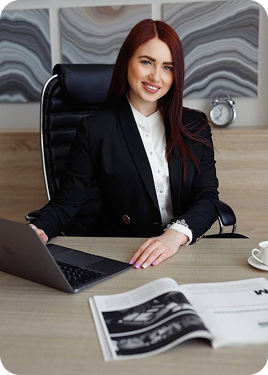
Ольга А.
ЮристСопровождение проверок · Стаж 4 года
Что о нас говорят клиенты
Отзывы клиентов по предоставленным материалам компании.
Яндекс Карты · Google Reviews · бизнес, аудит, налоги, защита руководителей
Пришло требование по НДС, разрыв нашли даже не у нашего поставщика, а на третьем звене цепочки. Компанию из требования я вообще видела впервые. Ольга объяснила, что отвечать нужно про нашу сделку, а не за всю цепочку. Собрали накладные, складские ордера, платёжки и переписку с поставщиком. Вычет остался, доначислений нет. Очень помогло, что юристы перечислили нужные документы списком, я просто собирала по нему.
Главный бухгалтер оптовой компанииМы десять лет работали с одним подрядчиком, и вдруг налоговая сняла нам вычеты по нему. Оказалось, он оформлял свои расходы через технические фирмы, а претензии предъявили нам. В инспекции ничего доказать не удалось, пошли в суд. Астамур собрал доказательства, что работы реально выполнялись, и убедил суд, что за дела подрядчика мы не отвечаем. Вычеты восстановили полностью. Долгая была история, но результат того стоил.
Директор компанииУ нас около двухсот поставщиков, и требования по ним приходили каждый год. Каждый раз бухгалтерия собирала документы заново, это отнимало недели. Никита помог выстроить порядок проверки. Теперь перед первой сделкой менеджер собирает досье по чек-листу, по крупным поставщикам обновляем его раз в год. Недавно пришло требование сразу по трём поставщикам, ответили за три дня готовыми документами. Требования перестали быть событием, и это, наверное, главный результат.
Финансовый директор дистрибьютораНас пригласили в инспекцию и предложили убрать вычеты по одному поставщику и подать уточнёнку. Сумма около шести миллионов. Бухгалтер склонялась согласиться, чтобы не привлекать внимания. Никита посмотрел документы и сказал, что сделка у нас нормальная и доказательства есть. Подготовили пояснения, уточняться не стали. Вопрос закрылся, деньги остались в компании.
Собственник компанииПоставщик пропал сразу после сделки, телефоны молчат, по адресу никого. Когда налоговая занялась им, вопросы пришли к нам. Ольга помогла собрать доказательства, что поставка была настоящей. Нашлись пропуска на въезд машин, журналы склада, переписка с менеджером поставщика. Вычет оставили. Сам бы я про половину этих документов даже не вспомнил.
Директор торговой компании

От чего зависит стоимость
Мы называем цену после того, как поняли задачу. Вот что на неё влияет.
Стадия, на которой вы обращаетесь
Ответ на одно требование по поставщику и разработка порядка проверки для всей компании отличаются по объёму работы. Чем раньше подключается юрист, тем больше документов можно собрать спокойно, а не в срок ответа на требование.
Число контрагентов и сделок
Проверка одного поставщика и выстраивание порядка для двухсот требуют разного времени. На стоимость влияет количество контрагентов, сделок и периодов, которые нужно изучить.
Формат работы
Одни клиенты приходят с разовой задачей, например с ответом на требование по конкретному поставщику. Другим нужен порядок проверки контрагентов и его поддержка. Объём работы в этих форматах разный, поэтому и считается он по-разному.
Когда налоговый вопрос становится уголовным
Если решение по итогам проверки вступило в силу, а недоимка в крупном размере не уплачена в установленный срок, налоговая обязана передать материалы в следственные органы. Для предпринимателей и физических лиц речь идёт о статье 198 УК РФ, для организаций о статье 199 УК РФ. На этом этапе к работе подключается наша практика уголовной защиты. Её юристы работают вместе с налоговыми и знают материалы дела с самого начала.
Вопросы и ответы
Короткие ответы на то, что обычно волнует людей до первого разговора.
Компания отвечает за свою сделку. Если товар реально поставлен, работы выполнены и по сделке есть документы, вычет можно отстоять, даже когда вопросы возникли на втором или третьем звене цепочки. Юрист помогает собрать документы, которые это подтверждают.
Это предложение, а не обязанность. Прежде чем принимать решение, стоит оценить, какие доказательства реальности сделки есть у компании и о какой сумме идёт речь. Мы разбираем документы, считаем последствия обоих вариантов, и вы принимаете решение с цифрами на руках.
Выписки из государственных реестров, сведения о штате, складах и технике, копии документов о полномочиях того, кто подписывает договор, деловая переписка. Важно, чтобы документы были собраны до сделки и сохранились. Такой набор принято называть досье контрагента, и мы помогаем его сформировать.
Право на вычет зависит от того, была ли сделка настоящей, а не от дальнейшей судьбы поставщика. Подтверждением служат накладные, складские и платёжные документы, переписка на момент сделки, показания сотрудников, которые принимали товар. Юрист помогает собрать этот набор.
Порядок проверки строится по уровням. По крупным и постоянным поставщикам собирается полное досье, которое обновляется раз в год. По разовым небольшим закупкам достаточно короткой проверки по открытым источникам. Мы настраиваем эти уровни под ваш объём закупок, чтобы проверка занимала разумное время.
Так инспекция называет организацию, у которой нет сотрудников, техники и складов и которая существует только в документах. Если поставщик получил такую оценку, инспекция внимательнее смотрит на сделки с ним. Право на вычет при этом сохраняется, когда сделка была реальной и по ней есть документы, и наша работа состоит в том, чтобы эти документы собрать.

